01A comparação começa antes do preço
Duas propostas só podem ser comparadas quando descrevem uma exposição semelhante. Atividade, endereço, estrutura, estoque, equipamentos e circulação de pessoas formam o contexto que dá sentido às coberturas.
Para uma empresa, o ponto de partida é entender o que precisa continuar funcionando. Um restaurante depende de cozinha e atendimento; uma loja, de estoque e circulação; uma clínica, de equipamentos e confiança dos pacientes.
02Limites e franquias mudam a decisão
O nome de uma cobertura não revela sozinho sua extensão. Limites, franquias, critérios de indenização e exclusões podem mudar entre propostas e influenciar o custo de uma ocorrência.
A Derencius organiza essas diferenças em uma leitura lado a lado para que o empresário decida prioridades com perguntas claras para a seguradora.
03O risco muda com a empresa
Reforma, expansão, aumento de estoque, compra de equipamento, mudança de endereço e novos serviços alteram a exposição. A apólice não deve ficar parada enquanto o negócio cresce.
Uma revisão periódica ajuda a conferir atividade, valores e locais e prepara uma renovação menos automática.
04Como preparar a conversa
Reúna atividade, horários, bens importantes, estoque, medidas de segurança, documentos e histórico da apólice. Não é preciso ter tudo pronto: basta tornar visíveis as dúvidas.
A corretora transforma esse material em uma pauta de decisão e reconhece quando a solução precisa ser complementada por responsabilidade civil, equipamentos ou continuidade.
05O que muda entre propostas aparentemente iguais
Uma proposta pode apresentar incendio, roubo e danos eletricos, mas ainda assim ter limites, franquias, criterios de indenizacao e exclusoes diferentes. O empresario precisa comparar o conjunto e relacionar cada item ao que mantem a operacao funcionando.
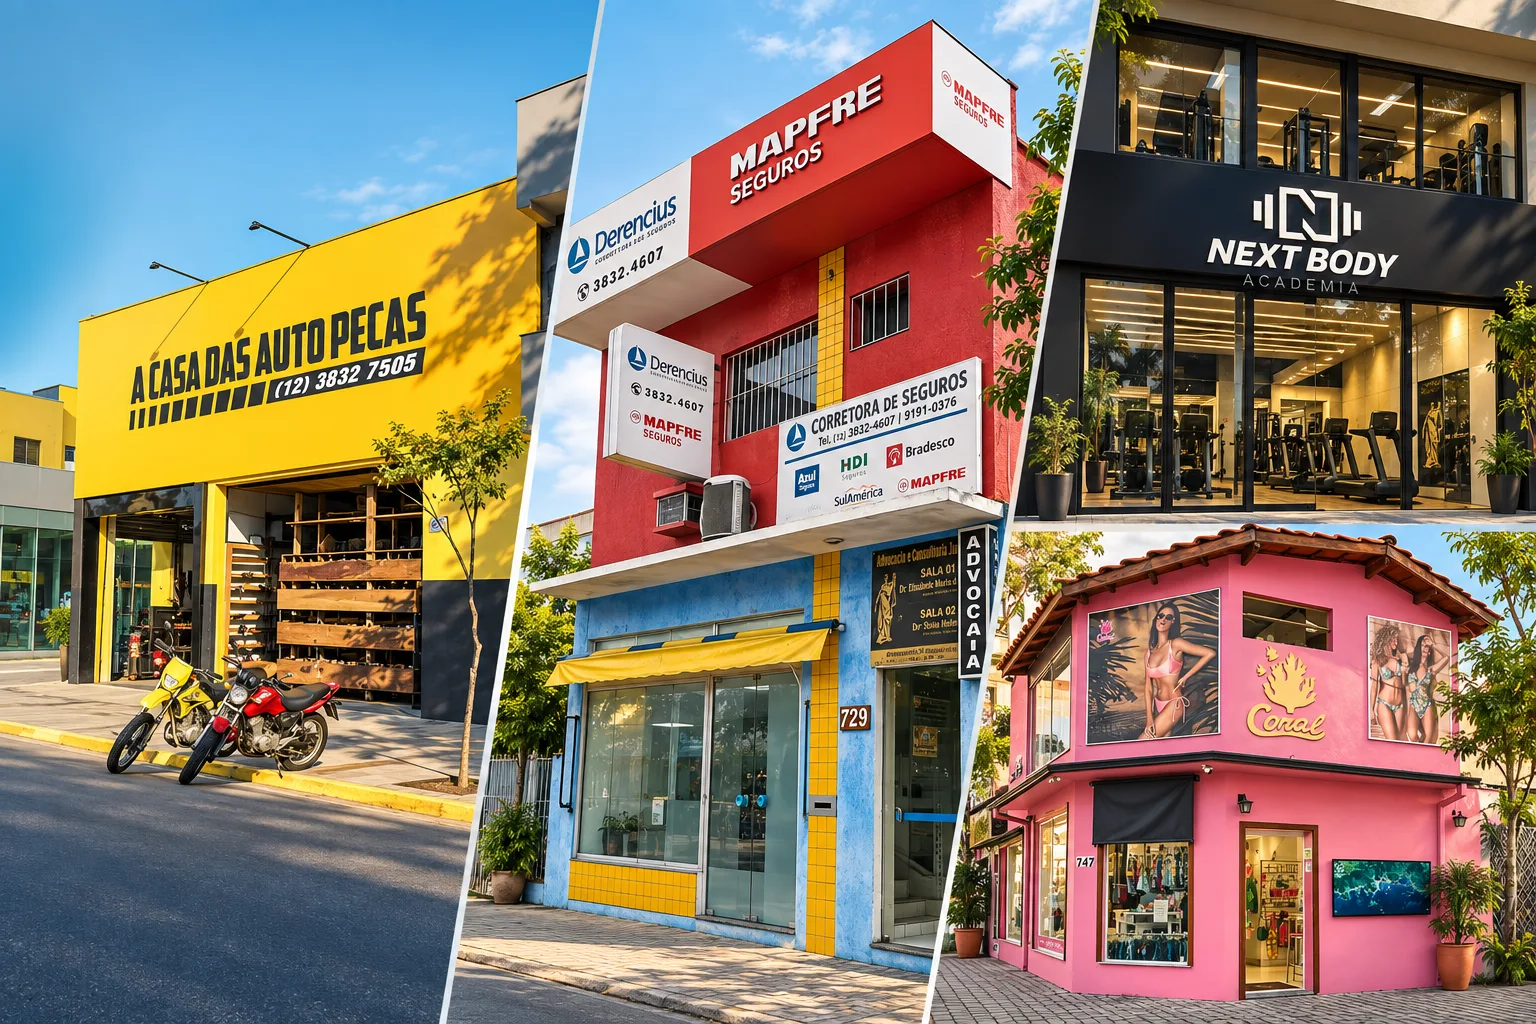
Em Ubatuba, uma loja, um restaurante, uma pousada ou um comercio automotivo podem ter ritmos e exposicoes muito distintos. A Derencius ajuda a colocar essas diferencas em uma leitura compreensivel.
06Estoque, equipamento e estrutura
O valor do estoque pode variar por temporada, fornecedor, promocao ou crescimento. Equipamentos tambem podem ser proprios, locados, financiados ou instalados depois da contratacao. Esses detalhes precisam aparecer na descricao do risco.
Reunir inventario, notas, contratos, fotos e informacoes do imovel ajuda a comparar alternativas com menos suposicoes. A documentacao deve refletir o negocio atual.
07Responsabilidade civil no negocio
Empresas que recebem publico, entregam produtos ou prestam servicos podem precisar analisar a exposicao perante clientes, fornecedores, funcionarios e terceiros. Essa frente pode complementar a protecao patrimonial, mas nao e automaticamente igual ao seguro do imovel.
A conversa deve esclarecer quem circula, qual servico e prestado, que contratos existem e quais limites fazem sentido para a atividade.
08Quando a revisao se torna urgente
Reforma, nova unidade, aumento de estoque, compra de equipamento, mudanca de endereco, ampliacao do delivery ou entrada em um shopping sao sinais claros de revisao. A apolice antiga pode nao acompanhar a nova operacao.
A Derencius pode iniciar a revisao pela apolice atual e por uma lista das mudancas. Assim, o empresario entende o que atualizar antes de renovar ou contratar.
09Como decidir com a Derencius
O processo combina entendimento da atividade, organizacao de documentos, comparacao de propostas e explicacao das diferencas. O cliente participa da decisao e consegue perguntar sobre limites, franquias, assistencias e exclusoes.
O objetivo e contratar com criterio e manter o relacionamento depois da emissao. Cobertura, aceite e indenizacao continuam sujeitos ao contrato e a analise da seguradora.